¿Sirve el subsidio a la tasa si compro en verde?
En resumen
- El subsidio a la tasa de la Ley 21.748 sí aplica a departamentos comprados en verde: el documento oficial de preguntas y respuestas del programa indica que ni la ley ni el reglamento establecen restricciones al respecto.
- El plazo del beneficio corre contra la solicitud del crédito hipotecario, no contra la firma de la promesa: se puede solicitar hasta el 31 de mayo de 2028, con escritura dentro de los tres meses siguientes (Decreto 180 exento, art. 1).
- En una compra en verde el crédito se pide cuando el edificio se entrega; ahí el banco solicita la garantía FOGAES y el subsidio, y el cupo se reserva desde la preaprobación bancaria.
- El límite real son los 80.000 cupos de la Ley 21.836, que pueden agotarse antes del plazo. Cuánto dura la reserva de cupo desde la preaprobación lo define cada banco.
- Edificio Cumbre, en Recoleta, actualmente se encuentra en venta en verde y todos los departamentos de Cumbre cumplen el tope de UF 6.000, así que todos pueden optar al beneficio. Si el comprador califica lo confirma el banco, sujeto a evaluación y cumplimiento de requisitos.
Sí. El subsidio a la tasa hipotecaria aplica a un departamento comprado en verde. El documento oficial de preguntas y respuestas del programa lo dice textual: "ni la ley ni el reglamento establecen restricciones al respecto". Lo que importa es pedir el crédito antes del 31 de mayo de 2028, mientras queden cupos.
¿El subsidio a la tasa aplica a un departamento en verde?
El subsidio a la tasa baja hasta 0,6 puntos la tasa de tu crédito hipotecario para vivienda nueva, y con eso tu dividendo (en lenguaje técnico, 60 puntos base). Lo entrega el Estado junto con la garantía FOGAES y el banco debe trasladarlo completo al comprador. Lo creó la Ley 21.748 y lo amplió la Ley 21.836, publicada el 17 de agosto de 2026.
La ley y su reglamento, el Decreto 180 exento, no piden que el edificio esté terminado. Lo que le piden a la vivienda es esto:
- Que sea primera venta: un departamento nuevo que compras directo a la inmobiliaria. No tiene que ser tu primera vivienda.
- Que valga hasta UF 6.000, IVA incluido.
- Que la promesa sea posterior al 31 de diciembre de 2024.
- Que el crédito sea nuevo y no novado (que no reemplace a otro crédito).
Si quieres entender la diferencia entre FOGAES y el subsidio a la tasa, está explicada en FOGAES: qué es y cómo funciona.
¿En qué momento de la compra en verde entra el subsidio?
- Firmas la promesa de compraventa, con el precio, el plazo de entrega y la forma de pago del pie.
- Pagas el pie en cuotas durante la obra. Todavía no hay crédito ni subsidio. Cómo funciona ese tramo está en pie en 48 cuotas.
- El edificio se termina y obtiene su recepción municipal.
- Pides el crédito hipotecario. El banco solicita la garantía FOGAES y, con ella, el subsidio. El cupo se reserva desde que el banco pide la preaprobación.
- Escrituras. El subsidio queda escrito en la escritura de compraventa.
- Primer dividendo. Tu dividendo baja desde la primera cuota y durante todo el crédito, con un máximo de 30 años.
¿Hasta cuándo puedo pedir el crédito con subsidio?
El reglamento mira la fecha en que pides el crédito, no la de la promesa. El artículo 1 del Decreto 180 exento dice que los créditos con subsidio se pueden solicitar hasta el 31 de mayo de 2028, con escritura dentro de los tres meses siguientes.
| Hito | Qué dice la norma |
|---|---|
| Firma de la promesa | Debe ser posterior al 31-dic-2024 |
| Solicitud del crédito | Hasta el 31 de mayo de 2028 |
| Escritura | Dentro de los 3 meses siguientes a la solicitud |
| Tasa | Fija, obligatoria (art. 13) |
Por eso la fecha que conviene mirar es la de entrega que figura en tu promesa de compraventa: marca cuándo vas a pedir el crédito.
Hay 80.000 cupos (la Ley 21.836 subió el total desde 50.000), y el programa termina con lo primero que se cumpla: el plazo o los cupos. El detalle está en hasta cuándo dura el subsidio a la tasa.
Qué conviene hacer hoy si compras en verde
- Pide una preaprobación con tasa fija. Reserva el cupo y te dice si calificas.
- Pregúntale al banco cuánto dura su reserva. Lo define cada banco.
- Revisa los requisitos que dependen de ti: ser persona natural y no tener deuda en el Registro de Pensiones de Alimentos. Los verifica el banco.
- Tus cuotas del pie tienen respaldo legal. Lo que pagas antes de la escritura queda garantizado por ley (Ley 19.496), con o sin subsidio. El resto está en comprar en verde.
Y en Edificio Cumbre, ¿puedo comprar en verde con subsidio?
Son las preguntas más comunes en nuestra sala de ventas: "Y yo, ¿califico?" y "¿cuánto pie necesito?". La primera la responde el banco. La segunda cambia con FOGAES: el banco puede financiar hasta el 90% del valor, así que el monto del pie baja al 10%, en vez del 20% habitual (según la política de riesgo de cada banco).
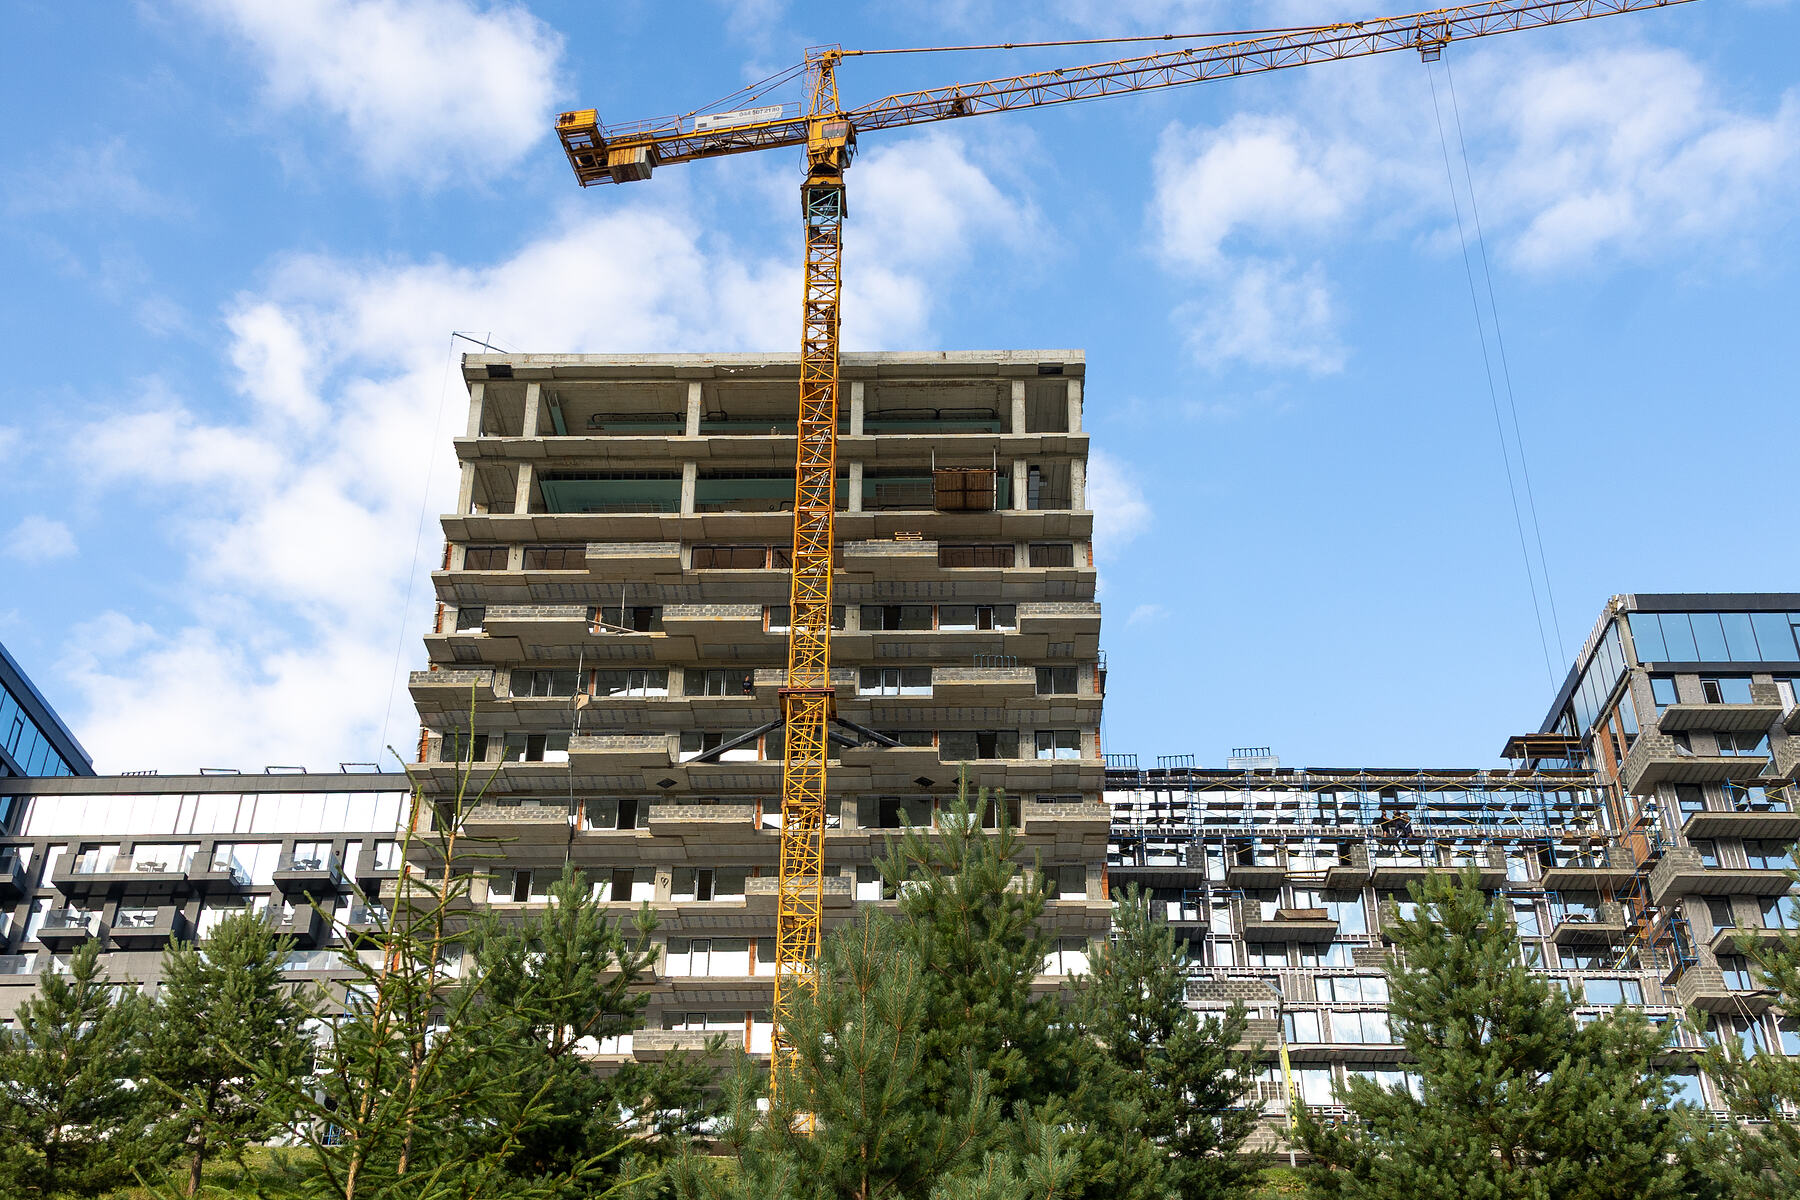
Edificio Cumbre, el proyecto de Inmobiliaria CREAR en Recoleta, actualmente se encuentra en venta en verde, en obra gruesa a septiembre de 2026. El pie se puede pagar hasta en 48 cuotas durante la obra (condición comercial vigente a septiembre de 2026). Todos los departamentos de Cumbre cumplen el tope de UF 6.000, así que todos pueden optar al beneficio. El precio no incluye bodega ni estacionamiento; se cotizan aparte. Los beneficios propios de la inmobiliaria son compatibles con el subsidio.
Cumbre califica para el beneficio. Si tú calificas lo confirma el banco. Sujeto a evaluación y cumplimiento de requisitos.
Normativa consultada en fuentes oficiales en septiembre de 2026: Ley 21.748, Ley 21.836 y Decreto 180 exento del Ministerio de Hacienda. Los cupos son limitados y las condiciones comerciales de cada proyecto cambian; confírmalas en la sala antes de decidir.
Preguntas frecuentes
¿Puedo usar el subsidio a la tasa si compro un departamento en verde?
Sí. La Ley 21.748 y el Decreto 180 exento exigen que la vivienda sea primera venta (un departamento nuevo que compras directo a la inmobiliaria; no tiene que ser tu primera vivienda), que valga hasta UF 6.000 y que la promesa sea posterior al 31 de diciembre de 2024. No exigen que el edificio esté terminado al firmar. El documento oficial de preguntas y respuestas del programa señala que ni la ley ni el reglamento establecen restricciones a la venta en verde.
¿Cuándo se pide el subsidio a la tasa en una compra en verde?
Cuando pides el crédito hipotecario, al terminar el edificio. Durante la obra solo se pagan las cuotas del pie. Al solicitar el crédito, el banco pide la garantía FOGAES y el subsidio, que queda en la escritura y baja tu dividendo desde la primera cuota.
¿Hasta cuándo se puede solicitar el subsidio a la tasa?
Hasta el 31 de mayo de 2028, según la Ley 21.836 y el artículo 1 del Decreto 180 exento, siempre que la escritura se firme dentro de los tres meses siguientes a la solicitud. El plazo se mide en la solicitud del crédito, no en la firma de la promesa. El programa también termina si antes se agotan los 80.000 cupos.
¿Puedo asegurar hoy un cupo del subsidio para un departamento que me entregan más adelante?
El cupo se reserva cuando el banco solicita la preaprobación, y cuánto dura esa reserva lo define cada banco en su política. Puedes pedir la preaprobación y preguntarle al banco cuánto tiempo la mantiene.
¿Edificio Cumbre califica para el subsidio a la tasa si se compra en verde?
Sí. Edificio Cumbre, en Recoleta, actualmente se encuentra en venta en verde y todos los departamentos de Cumbre cumplen el tope de UF 6.000, así que todos pueden optar al beneficio. Si el comprador califica lo confirma el banco, sujeto a evaluación y cumplimiento de requisitos.
¿Buscando departamento en Recoleta?
Conoce Edificio Cumbre, a los pies del Cerro San Cristóbal.
Fuentes
Sigue leyendo